
「夫の年収が高いから、配偶者控除はもともと使えないみたい」
「それなら、私はいくら稼いでも大丈夫なの?」
扶養や税金の話を調べると「62万円」「130万円」などの数字がたくさん出てきて、自分の家庭にはどれが当てはまるのか分かりにくいですよね。
この記事では、夫の所得が多くて配偶者控除が使えない家庭で、チャットレディを始めるときに気にしたいこと・気にしなくてよいことを、初めての方にも分かるように整理しました。
⏱ この記事は約8分で読めます
- 夫の合計所得が1,000万円を超える年は、配偶者控除も配偶者特別控除も使えない
- そのため、あなたの報酬が増えても夫の所得税が増えることはない(税金の扶養の「壁」は気にしなくてよい)
- ただし社会保険の扶養(年収130万円が目安)は別のルール。ここは配偶者控除がなくても関係する
- あなた自身の所得税・住民税、夫の会社の家族手当も、それぞれ別に確認が必要
- 夫の所得は年によって変わることも。毎年「どちらに当てはまるか」を確かめておくと安心
🌸 応募するか迷っている方へ
「私にもできるかな?」
「どれくらい稼げるの?」
「身バレしない?」
そんな疑問もLINEでお気軽にご相談ください😊
\相談だけでも大歓迎/
※相談は無料です。無理な勧誘は一切ありません。

夫の所得が1,000万円を超えると、配偶者控除は使えない
「配偶者控除」は、妻(または夫)の所得が少ないときに、もう一方の税金を軽くしてくれる仕組みです。ただし国税庁の案内では、控除を受ける本人(ここでは夫)の合計所得金額が1,000万円を超える場合は、配偶者控除を受けられないとされています。
配偶者控除が使えないときに代わりになる「配偶者特別控除」も、同じく夫の合計所得金額が1,000万円以下であることが条件です。
| 夫の合計所得金額 | 配偶者控除 | 配偶者特別控除 |
|---|---|---|
| 900万円以下 | 使える(38万円) | 使える |
| 900万円超〜1,000万円以下 | 使える(金額が段階的に少なくなる) | 使える(金額が段階的に少なくなる) |
| 1,000万円超 | 使えない | 使えない |
※配偶者控除の金額は一般の控除対象配偶者の場合(70歳以上の配偶者は金額が変わります)。妻の所得の条件は、2026年分は配偶者控除が62万円以下、配偶者特別控除が62万円超133万円以下です(国税庁)。
「年収」ではなく「所得」で判断する
ここで注意したいのが、基準は年収(額面)ではなく「所得」だという点です。会社員の場合、年収から「給与所得控除」を引いた金額が所得になります。
国税庁の表では、給与の収入が850万円を超える人の給与所得控除は195万円(上限)です。つまり、ほかに収入がなければ、夫の年収がおよそ1,195万円を超えるあたりから「所得1,000万円超」になる計算です。年収1,000万円を少し超えた程度なら、まだ配偶者控除の対象になっていることもあります。
ただし、子育て世帯などで別の控除が関係する場合や、夫に副業・不動産などの収入がある場合は、計算が変わります。正確な所得は、夫の源泉徴収票の「給与所得控除後の金額」や確定申告書で確認するのが確実です。
夫の所得は年によって変わることもある
配偶者控除は1年ごと(1月〜12月の所得)に判断します。賞与が減った、転職した、育休を取ったなどで夫の所得が1,000万円以下になった年は、配偶者控除・配偶者特別控除の対象に戻ることがあります。
「うちはずっと関係ない」と決めつけず、毎年いちど確認するくらいの気持ちでいると安心です。
配偶者控除がない家庭で「変わること」「変わらないこと」
夫の所得が1,000万円を超えている年は、扶養の考え方が少しシンプルになります。変わること・変わらないことを分けて見てみましょう。
変わること:あなたの報酬で夫の税金は増えない
もともと配偶者控除・配偶者特別控除を使っていないので、あなたのチャットレディの報酬が増えても、それが原因で夫の所得税が増えることはありません。パートの方がよく気にする「税金の扶養の壁(62万円・133万円など)」は、夫の税金の面では気にしなくてよいということです。
変わらないこと:社会保険の扶養は別のルール
一方で、夫の会社の健康保険・年金に入れてもらう「社会保険の扶養」は、税金とはまったく別の仕組みです。配偶者控除が使えないことは、社会保険の扶養には関係ありません。
「配偶者控除がないから、もう扶養のことは気にしなくていい」と考えるのは早いです。社会保険の扶養の「130万円」の目安は、夫の年収が高くても同じようにあります。
配偶者控除がなくても確認したい3つのこと
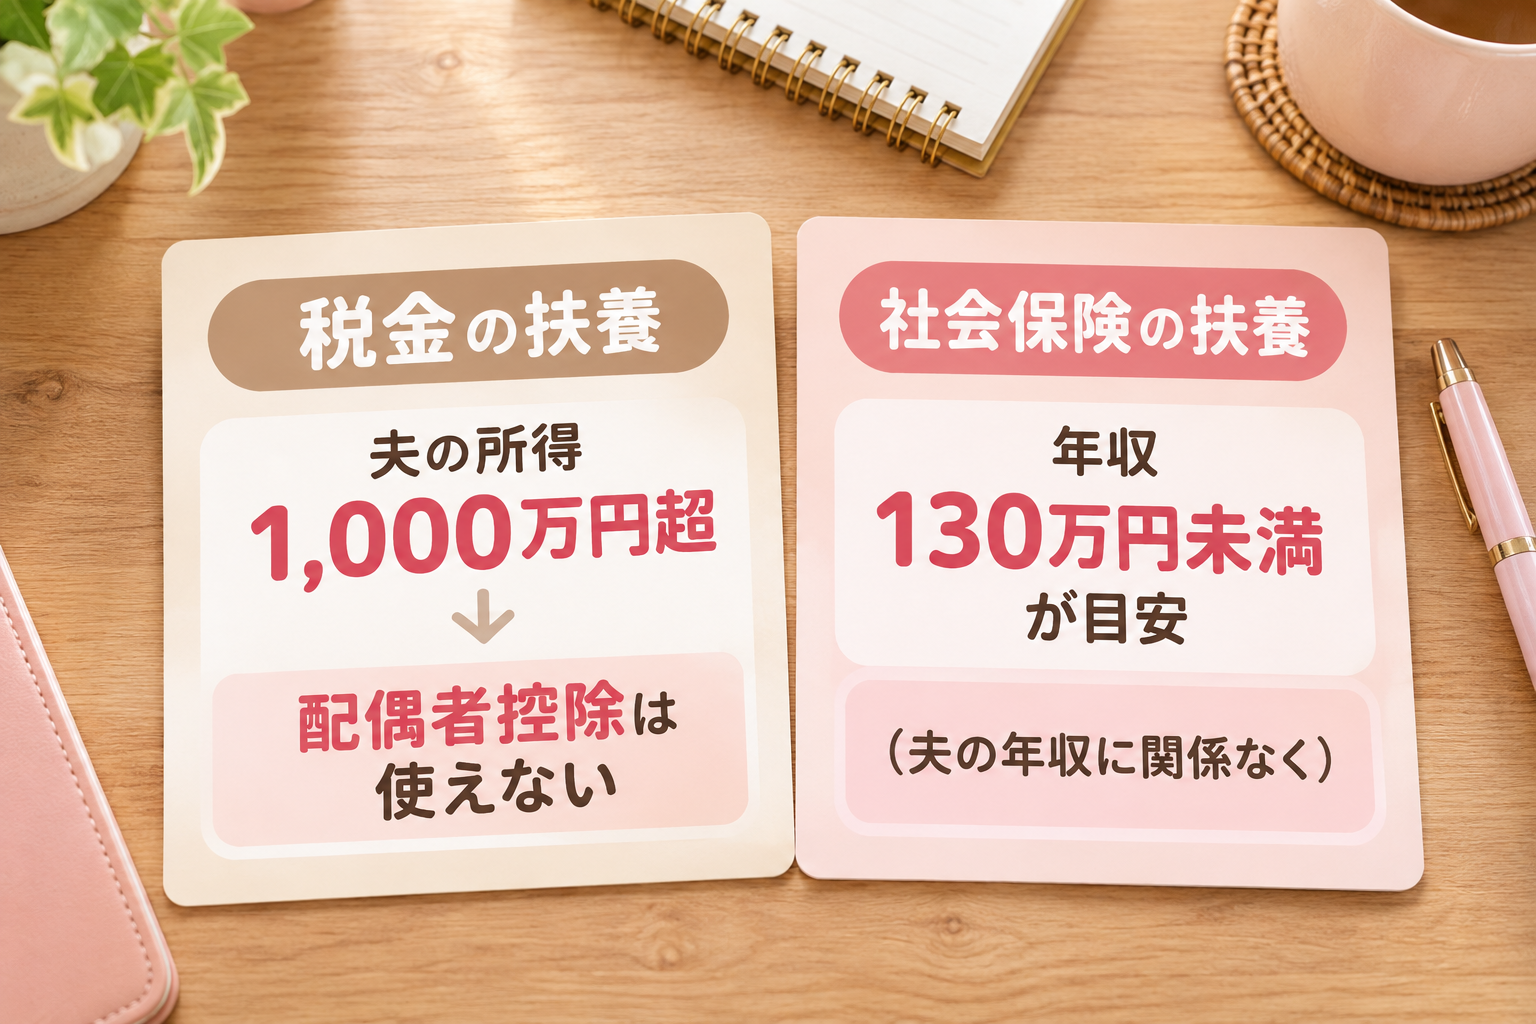
① 社会保険の扶養(年収130万円が目安)
日本年金機構の案内では、扶養に入れる人の年間収入は130万円未満(60歳以上などは180万円未満)が目安です。同じ世帯の場合は「夫の年収の半分未満」という条件もありますが、夫の年収が高い家庭では、多くの場合130万円のほうが先に関係してきます。
なお、2026年4月からは、会社員のパートなど「給与だけ」の人は、労働契約の内容で年間収入を見込む方法が始まりました。ただし給与以外の収入がある場合は、この方法は使えないとされています。チャットレディの報酬は多くの場合、業務委託の報酬なので、これまでどおり「今後1年間の収入の見込み」で判断されると考えておきましょう。
経費を引いた金額で見るのか、報酬の総額で見るのかは、加入している健康保険によって扱いが違うことがあります。夫の会社の健康保険(健康保険組合など)に、業務委託の収入がどう計算されるかを確認しておくと安心です。
② あなた自身の所得税・住民税
夫の税金が増えなくても、あなた自身の所得が増えれば、あなたの所得税・住民税はかかります。チャットレディの所得(報酬−経費)が一定の額を超えると、確定申告が必要になることがあります。
住民税は所得税より少ない所得からかかることがあり、基準は住んでいる市区町村によって違います。確定申告が必要になる目安や手順は、チャトレにも確定申告は必要?の記事で説明しています。
③ 夫の会社の「家族手当」
見落としやすいのが、夫の会社から出ている家族手当(配偶者手当)です。支給の条件は会社ごとに決まっていて、「税金の扶養に入っていること」「年収〇万円未満」などが条件になっていることがあります。
夫の所得が高い家庭ではもともと支給されていないこともありますが、支給されている場合は、どんな条件で止まるのかを夫の会社の規程で確認しておきましょう。
夫の所得が1,000万円以下の家庭との違い
ここまでの内容を、表で比べてみます。
| 夫の所得 1,000万円以下 | 夫の所得 1,000万円超 | |
|---|---|---|
| 配偶者控除・配偶者特別控除 | あなたの所得しだいで使える | 使えない |
| あなたの報酬で夫の所得税は? | 所得が増えると、夫の控除が減ることがある | 影響しない |
| 社会保険の扶養 | 年収130万円未満が目安 | 同じく130万円未満が目安 |
| あなた自身の所得税・住民税 | 所得に応じてかかる | 所得に応じてかかる |
| 夫の会社の家族手当 | 会社の条件しだい | 会社の条件しだい |
扶養と税金の基本をひととおり押さえたい方は、チャットレディの扶養と税金の基本の記事から読むと、全体の流れがつかみやすいですよ。
「扶養内」と「しっかり稼ぐ」、どう考える?
配偶者控除がない家庭では、実際に考える「線」は、主に社会保険の扶養の130万円です。
130万円の手前でおさえる場合
夫の健康保険・年金の扶養に入ったまま、無理のないペースで働く形です。家事や子育てと両立しながら、月ごとの報酬を記録して「1年でどれくらいになりそうか」をときどき見直していきます。
130万円を超えて稼ぐ場合
扶養を外れると、自分で国民健康保険・国民年金などに入り、保険料を払うことになります。保険料の金額は住んでいる市区町村や所得によって違うので、「少しだけ超える」と、働いた分より負担のほうが大きくなることもあります。超えるなら、ある程度しっかり稼ぐ前提で考えるのがおすすめです。
どれくらい稼げるかは、働く時間や続け方によって人それぞれです。報酬がどうやって決まるのかは、報酬率と給料の仕組みの記事を先に見ておくとイメージしやすくなります。
- 夫の源泉徴収票で「所得」が1,000万円を超えているか確認した
- 夫の健康保険で、業務委託の収入がどう計算されるか確認した
- 夫の会社の家族手当の条件を確認した
- 毎月の報酬と経費を記録する方法を決めた
- 130万円の手前でおさえるか、しっかり稼ぐかを家族と話した
この記事の金額は、2026年分(2026年1月〜12月の所得)の制度をもとにした一般的な目安です。家庭の状況や加入している健康保険によって扱いが変わることがあります。最新の情報は下の公式ページや、税務署・市区町村・健康保険の窓口でご確認ください。迷ったときは、税理士などの専門家への相談もおすすめです。
【出典】
・国税庁「No.1191 配偶者控除」
・国税庁「No.1195 配偶者特別控除」
・国税庁「No.1410 給与所得控除」
・日本年金機構「被扶養者の認定における年間収入の取り扱い(令和8年4月〜)」
よくある質問
まとめ|「税金」と「社会保険」を分けて考えれば迷わない
夫の合計所得が1,000万円を超える年は、配偶者控除・配偶者特別控除が使えないため、あなたの報酬が増えても夫の所得税には影響しません。ただし、社会保険の扶養(年収130万円が目安)、あなた自身の所得税・住民税、夫の会社の家族手当は、それぞれ別に確認が必要です。
「税金の扶養」と「社会保険の扶養」を分けて考え、毎月の報酬と経費を記録しておく。これだけで、損をする心配はぐっと減ります。自分の家庭に合ったペースで、無理なく始めてみてくださいね。
🌸 応募するか迷っている方へ
「私にもできるかな?」
「どれくらい稼げるの?」
「身バレしない?」
そんな疑問もLINEでお気軽にご相談ください😊
\相談だけでも大歓迎/
※相談は無料です。無理な勧誘は一切ありません。
「夫の年収が高いから扶養は関係ないと思っていた」というご相談をいただくことがあります。税金の面ではその通りでも、健康保険の扶養は別なので、始める前に一度だけ確認しておくと安心です。家事や子育てとの両立のイメージは、主婦でもチャットレディはできる?の記事でも紹介しています。